Partagez cet article

Rudy Le Cours
Le président de la Réserve fédérale américaine (FED) Jerome H. Powell et son successeur désigné Kevin Warsh ont beaucoup en commun.
Ce sont d’abord des avocats d’affaires plutôt que des économistes. Cela peut paraître inusité à première vue, mais ce n’est pas si extraordinaire. La présidente de la Banque centrale européenne Christine Lagarde n’est-elle pas, elle aussi, une avocate qui, de surcroît, a été à la tête du Fonds monétaire international, autre sanctuaire d’économistes ?
MM. Powell et Warsh sont tous deux des républicains « de souche ». Et, bien sûr, ils ont été nommés à la tête de la plus importante Banque centrale du monde par Donald J. Trump.
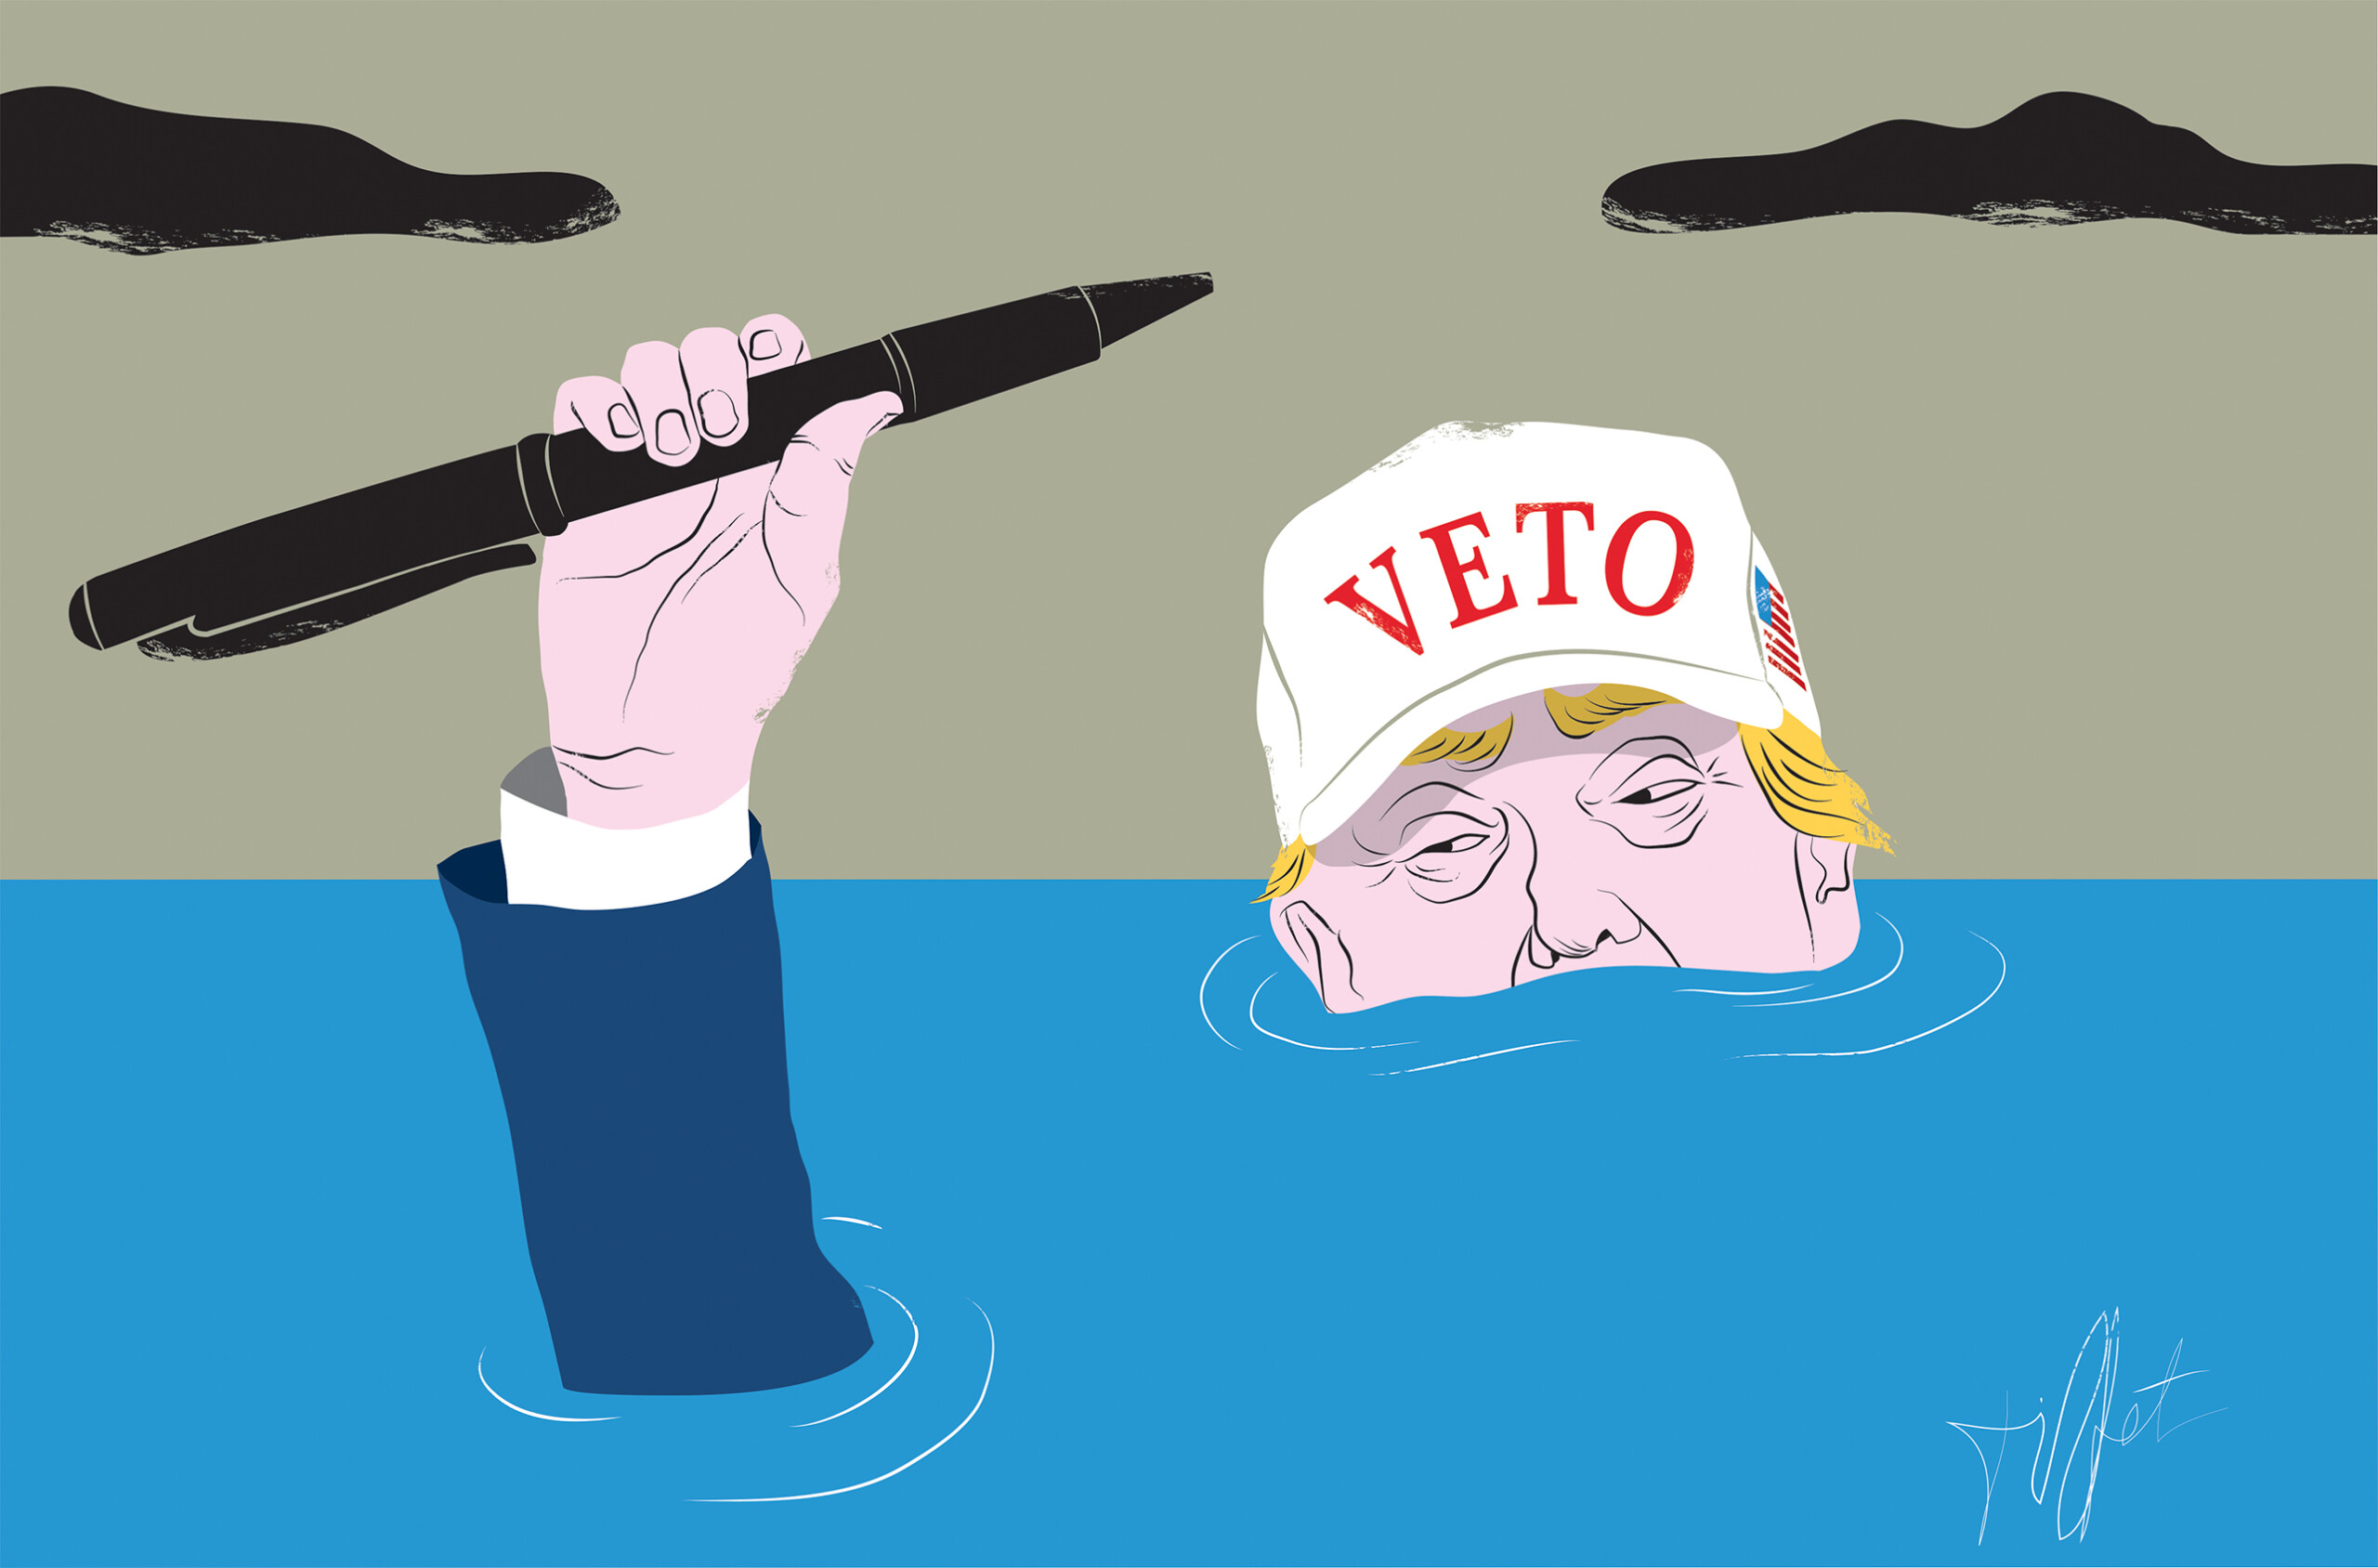
On a craint que l’occupant de la Maison Blanche, qui se plaint sans cesse de la politique monétaire de la Fed qu’il juge trop restrictive, nomme un fantoche dont il pourrait dicter la conduite.
Dans la foulée de l’annonce du choix du président Trump, les marchés financiers ont néanmoins paru rassurés. En font foi les métaux précieux qui ont perdu de leur arrogante superbe. En revanche, le billet vert a poursuivi sa lente dépréciation qui coïncide avec l’investiture du 47e président. En un an, il a perdu 14 % de sa valeur face à l’euro et même 6 % face au huard, qui fait pourtant face à de fortes bourrasques tarifaires.
Trumpeuses apparences
De M. Warsh, on a souligné qu’il s’était comporté en faucon plutôt qu’en colombe, lorsqu’il avait œuvré à titre d’un des sept membres du conseil des gouverneurs de la Fed, de 2006 à 2011.
Nommé à 35 ans par George W. Bush, le cœur de son mandat s’est déroulé alors que les États-Unis traversaient la pire crise économique et financière depuis la Grande Dépression. Aux commandes la Fed à l’époque, le républicain et keynésien Ben S. Bernanke multipliait les initiatives inédites d’assouplissement quantitatif dans l’espoir de relancer la croissance. Ce, après avoir abaissé le taux directeur de la Banque centrale à zéro et maintenu à ce plancher, de 2009 jusqu’à la fin de son mandat en janvier 2014. C’est sa successeure, la démocrate Janet Yellen, considérée comme une colombe, qui a amorcé la lente normalisation du taux directeur. M. Bernanke a été nobélisé pour son pilotage de la politique monétaire dans cette tourmente.
Quoi qu’on en dise aujourd’hui, M. Warsh a pourtant voté du côté de M. Bernanke à la plupart des réunions du Federal Open Market Committee (FOMC) auxquelles il a participé. Le FOMC est l’organe de la Fed qui fixe son taux directeur.
Bref, on peut difficilement l’associer aux faucons, le surnom qu’on attribue à celles et ceux qui se soucient davantage de l’inflation que du maximum d’emplois. Du moins, d’après ses votes au FOMC.
En fait, croit Paul Krugman, économiste nobélisé et chroniqueur ouvertement démocrate, M. Warsh aurait avant tout été un anti-Obama. En ferait foi, la recension de tous ses discours (1).
Ces jours-ci, l’indice des prix à la consommation trottine au rythme annuel de 2,7 % alors que la cible de la Fed est plutôt de 2 %. Dès lors, on comprend qu’elle soit peu encline à diminuer davantage son taux directeur, comme le réclame à cor et à cri l’Agent orange. Depuis août 2024, elle l’a quand même abaissé de 175 points centésimaux.
Les pressions inflationnistes sont fortes car la taille de l’économie américaine a progressé au rythme annualisé de 3,8 % et 4,4 % aux deuxième et troisième trimestres (2). D’ailleurs, à sa réunion de décembre, la prévision médiane du taux directeur en 2026 faite par les membres du FOMC est de 3,4 %, ce qui laisse entrevoir une seule autre baisse de taux cette année.
On peut légitiment craindre une surchauffe, surtout si le président Trump va de l’avant avec son désir, exprimé en début d’année, de plafonner à 10 % les taux d’intérêt sur les cartes de crédit. Ils sont de 21 % en moyenne ces jours-ci (3).
L’objectif caché
Ce n’est pas la lecture que fait M. Warsh. À ses yeux, l’inflation n’est pas causée par une croissance trop forte ou des salaires trop élevés, mais plutôt parce que le gouvernement dépense trop (4). De la musique aux oreilles du roi du Bureau ovale.
Selon ses vues, si Washington dépense moins, l’inflation va décélérer. En 2025, ses dépenses ont progressé de 1,9 % par rapport à 2024, malgré une diminution de 9 % de ses charges discrétionnaires, c’est-à-dire celles sur lesquelles les élus ont du pouvoir (5), comme la défense, la sécurité intérieure ou l’aide humanitaire.
En revanche, le Congrès, qui vote le budget, n’a aucune emprise sur des postes budgétaires comme le service de la dette. Celui-ci gonfle à la fois parce que Washington accumule les déficits (1600 milliards en 2025 contre 2000 milliards en 2024) et parce que les coûts d’emprunt augmentent quand la Fed majore son taux directeur ou ne le diminue pas assez pour compenser les coûts de financement des nouveaux déficits.
C’est ici que M. Warsh pourrait épauler le président Trump … s’il parvient à convaincre la majorité des membres votants du FOMC.
Pour reprendre une image de Paul Krugman, le FOMC est une république et non un royaume. Chacun de ses 12 membres votants dispose d’un seul vote et les décisions sont prises à la majorité simple.
Il arrive souvent que des dissensions apparaissent. Certains membres penchent parfois pour davantage d’assouplissement, parfois pour un resserrement plus rapide.
Fait intéressant, à sa réunion du 10 décembre où une baisse de 25 centièmes du taux directeur a été annoncée, on a enregistré trois dissidences : deux auraient préféré le statu quo, alors qu’une autre, celle du gouverneur Stephen Mirran, chaud partisan de M. Trump, réclamait une diminution de 50 points.
À la réunion, du 28 janvier, en revanche, où le statu quo a prévalu, deux membres auraient souhaité un nouvel assouplissement : le même Mirran, qui en était à sa dernière réunion et qui sera remplacé par M. Warsh jusqu’à ce qu’il prenne la place de M. Powell en mai. L’autre dissident est Christopher Waller, aussi nommé gouverneur par M. Trump.
La réunion de janvier a marqué aussi un changement de garde. Des 12 membres votants du FOMC, quatre représentent les 12 Réserves régionales, dont trois sont des membres votants en alternance. La rotation a lieu tous les ans. Les trois de cette année sont considérés comme des faucons, ce qui pourrait compliquer la vie à M. Warsh.
Fait à rappeler, les membres venant des Réserves régionales ont été beaucoup plus enclins à marquer leur dissidence que les gouverneurs, depuis le début du siècle. Et, dans la majorité des cas, c’était pour réclamer une politique monétaire plus restrictive (6).
Une crédibilité en jeu
Dans une rarissime sortie publique à la mi-janvier, le président Jerome Powell avait déploré être l’objet d’une procédure judiciaire fallacieuse qui cachait mal la volonté de la Maison Blanche de mettre son grappin sur la Fed. Il a été immédiatement soutenu par ses prédécesseurs encore en vie et par plusieurs grandes banques centrales, dont celle du Canada (7).
En assujettissant, même partiellement, la Fed à une dominance budgétaire plutôt que monétaire, comme c’est le cas depuis la présidence de Jimmy Carter, c’est la crédibilité même de l’institution qui est en jeu. « Ce faisant, la banque centrale devient sous pression, implicitement ou explicitement, pour garder les taux d’intérêts plus faibles que requis par les conditions macroéconomiques, a expliqué récemment Janet Yellen, la prédécesseure immédiate de M. Powell. Ou pour acheter de la dette fédérale en quantité afin d’alléger le fardeau financier du gouvernement, plutôt que stabiliser avant tout les prix ou l’emploi .» (8)
Selon cette docteure en économie, la dominance budgétaire nourrit les attentes inflationnistes qu’il faut alors combattre à terme par davantage de restriction monétaire.
Pour celles et ceux qui en douteraient, on n’a qu’à se rappeler la douloureuse lutte qu’a dû mener la Fed pour combattre l’inflation qui galopait au-dessus des 10 % durant les années 1970. Nommé en 1979 par le président Carter à la tête de la Fed, Paul Volcker avait dû porter le taux directeur jusqu’à 20 % pour mater la poussée des prix … avec à la clé la grave récession de 1981.
Bref, vaincre l’inflation peut faire très mal.
Voilà pourquoi, forte de cette dure leçon, la Fed n’a pas hésité à porter son taux directeur au-delà des 5 % après la montée des prix post-pandémique. D’autres Banques centrales, dont celle du Canada ont fait de même, malgré les hauts cris sur le marché hypothécaire.
Une dette moins appétissante
Pour réduire le poids de la dette, il faut plutôt prendre le taureau par les cornes et s’attaquer aux déficits budgétaires récurrents (depuis 1999). Cela exige non seulement de limiter les dépenses discrétionnaires de l’État, mais aussi d’alourdir le fardeau fiscal, surtout celui des plus nantis. Il s’agit hélas d’un sujet tabou aux États-Unis, une république née d’une révolte contre un impôt britannique sur le thé.
Depuis le début du millénaire, l’Oncle Sam vit à crédit. Même en période de forte expansion, il a continué d’accumuler les déficits. La chose est possible puisque la dette américaine (aussi nommée Fed Funds) sert de valeur refuge, au même titre que l’or, beaucoup moins abondant et moins liquide toutefois.
La dette a franchi le cap des 38 000 milliards dernièrement et la quarantaine sera atteinte d’ici la fin de la décennie.
Vous avez bien lu: 40 000 000 000 000 $ !
On se l’est longtemps arrachée. Chinois, Japonais, Britanniques ou Canadiens en étaient tous friands, jusqu’à ce qu’elle commence à devenir indigeste comme du sucre à la crème et qu’un régime s’impose.
À hauteur de 682 milliards en novembre, la Chine en détient apparemment 11 % en moins qu’un an plus tôt. Toutefois, elle en a confié en partie la garde à la Belgique dont la cagnotte a grimpé du tiers durant la même période (9 et 10).
On peut aussi se demander aux mains de qui sont les quelque 400 milliards parqués aux Îles Caïmans et autant au Luxembourg.
Cela dit, la dette américaine est avant tout détenue aux États-Unis et ce n’est pas rassurant pour les partisans de Donald Trump.
L’an dernier, la Réserve fédérale en détenait à elle seule environ 4700 milliards. C’est le résultat de l’assouplissement quantitatif pratiqué sous la gouverne de Ben S. Bernanke. En achetant la dette fédérale émise à long terme, la Fed tentait d’infléchir les taux d’intérêt à long terme, généralement fixés par les prêteurs. En raréfiant l’offre, la Fed permettait ainsi à tous les emprunteurs, dont le gouvernement, de se financer à meilleur coût. Cette politique a été abandonnée en 2022 parce que rien ne pouvait plus la justifier. Résultat, quand des titres aux mains de la Fed arrivent à échéance, Washington doit les refinancer entièrement sur les marchés.
Des leviers saturés
Il y a plus.
Les agences fédérales dont le régime public de retraites (la Social Security) en détiennent aussi quelque 2400 milliards (11). Or, la Social Security fonctionne sur une base de répartition plutôt que de capitalisation. Autrement dit, ce sont les travailleurs d’aujourd’hui qui financent les retraites de leurs aînés. Ce système a permis d’accumuler une réserve investie en Fed Funds. Toutefois, ce système est efficace et peu coûteux seulement quand la population active est beaucoup plus nombreuse que la retraitée. Ce n’est plus le cas aux États-Unis (comme en France).
La réserve sera sans doute épuisée dès 2033. Washington devra impérativement s’attaquer à cette crise en devenir ou se trouver de nouveaux prêteurs.
La moitié de la dette américaine est détenue par des investisseurs institutionnels américains. Jusqu’à quel point peuvent-ils ou veulent-ils en absorber davantage?
Chose certaine, ils possèdent un levier pour faire reculer Washington. Ils l’ont montré lors de l’annonce grandiloquente des tarifs douaniers en avril, en larguant une partie de leurs Fed Funds, ce qui a provoqué une hausse des taux d’intérêt et des coûts de financement de la dette. Donald Trump a reculé.
Et, règle générale, ces détenteurs de capitaux apprécient une Banque centrale dépolitisée.
Washington dispose toutefois d’un autre levier, celui de la répression financière. En dernier recours, on pourrait par exemple obliger les investisseurs, institutionnels ou pas, à détenir un certain pourcentage de la dette fédérale.
Ce serait sans doute mal reçu.
Là où M. Warsh pourrait leur faire plaisir en revanche, c’est au chapitre de la déréglementation. La discipline imposée aux institutions financières pour assurer la stabilité du système financier est une autre responsabilité de la Fed. Le resserrement des contrôles par suite des faillites en cascade ayant déclenché la crise financière de 2008-2009 irrite les partisans libertaires de Donald Trump. Parmi eux, on compte le milliardaire Ronald Lauder, beau-père de Kevin Warsh …
1- https://paulkrugman.substack.com/p/kevin-warsh-and-weathervane-economics
3- https://nbf.bluematrix.com/links2/pdf/50d26872-d139-4f5c-bfd7-df81970db7f2
5- voir note 2
7- https://paulkrugman.substack.com/p/kevin-warsh-and-weathervane-economics
9- https://benjaminbraun.org/posts/treasury-holdings/
10- https://www.cfr.org/articles/bit-more-chinese-belgian-and-saudi-custodial-holdings